


車をぶつけて他人の家の塀を壊した場合、自動車保険は使える?迷ったときのポイントを解説


「他人の家の塀に車をぶつけてしまった!」、こんなとき自動車保険でどこまで補償されるのか気になったことはありませんか。
対物賠償責任保険と車両保険の適用範囲、免責金額、保険を使った際の等級ダウンなど、自動車保険について知らないと損をするポイントは意外と多いものです。
この記事では、「他人の所有物を壊してしまったときに自動車保険が使えるかどうか」を軸に、補償の仕組みや注意点、使う・使わないの判断基準まで詳しく解説します。
この記事のポイント
- 車をぶつけて他人の塀などを壊した場合は対物賠償責任保険、自分の車の損傷は車両保険で補償される。ただし、家族所有の物には対物賠償は適用されない。
- 免責金額の設定により、補償される保険金額が変わる。修理の見積もりと自己負担額を比較して保険使用の是非を判断するとよい。
- 保険を使うと等級が最大3つ下がり、今後数年間保険料が上がる。修理費と保険料の差額を比べて使うかどうか決めるのがポイント。

他人の物を壊したら対物賠償責任保険、自分の車の修理は車両保険で補償される

「分譲地の戸建てに住んでいるんだけど、自動車をぶつけて他所の家の塀を壊してしまった」、「新車なのに、車のフロントバンパーも傷ついてしまった…」。
このようなケースはよく聞きますが、はたして自動車保険は使えるのでしょうか?
もし強制保険である自賠責保険以外に、任意の自動車保険に加入しているのであれば、そちらが使える可能性があります。
他人の家の塀を壊してしまったことは「対物賠償責任保険」、自分の車の傷は「車両保険」で補償の対象となります。
まずは保険会社に連絡をするとともに、自分の加入している自動車保険について、対物賠償責任保険と車両保険の有無、そして免責金額の有無を確認するとよいでしょう。
なお、自動車をぶつけて壊したのが自分や家族が所有する家や塀などの場合には、対物賠償責任保険は使うことができません。
しかし、火災保険に加入していいれば、契約内容によって補償される可能性があります。
保険会社に確認してみるとよいでしょう。
自動車で他人の物を壊したら警察への連絡は必要?自動車保険は使える?
自分の自動車で他人の所有物を壊した場合は、警察へ届け出るほうがよいでしょう。
後々のトラブルを防ぐためにも、対物・対人問わず事故は警察に必ず連絡しましょう。
注意したいこととして、公道ではなく私有地で物損事故を起こした場合は、道路交通法上の交通事故には当たりません。
そのため、事故証明書も発行されない可能性があります。
マンションなどの集合住宅の駐車場や、戸建分譲地の共有道路などの私有地における交通事故であれば、一般的に自動車保険は使えることがほとんどです。
保険会社や保険商品によって異なるため、まずは保険会社のコールセンターに電話して確認をするとよいでしょう。
自動車保険を使うか悩んだときはどうしたらいい?
修理にいくらかかるかわからず、自動車保険を使うか悩む際には、修理工場などから修理の見積りを取ってから、自動車保険を使うか考えても問題ありません。
自動車保険を使うか判断に迷った際には、以下のポイントを押さえておくとよいでしょう。
- 修理代金が免責金額をこえない場合は車両保険は使えない
- 対物賠償責任保険や車両保険を使うか、修理の見積もりを取ってから決めてもよい
- 必ず工事の発注前(着工前)に、保険会社へ連絡を入れること
なお、車両保険を使う場合、免責金額の設定があれば受け取れる保険金額は以下の通りとなります。
修理代金見積りの総額 − 免責金額 = 保険会社から支払われる保険金額
知っておきたい自動車保険の「免責金額」とは?
「免責金額」は、「自己負担額」のことです。
免責とは、言葉の意味では「責任を免れる」ということです。
保険の「免責」とは、保険会社が保険金の支払いをするという責任を免れる、という意味になります。
つまり「免責金額」とは、保険会社が保険金を支払いをしない金額ということになります。
自動車保険の契約時に自分で修理代を負担できる金額を「免責金額」として設定することで、自動車保険の保険料を安くすることができます。
例えば免責金額を10万円に設定すると、自動車の修理代10万円ちょうどまでは自己負担となります。10万円を超えた部分は、自動車保険で補償の対象となります。
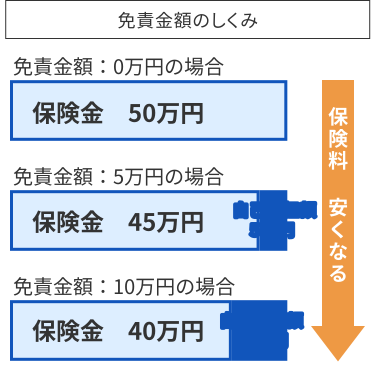
なお一般的に、免責金額が設定されているのは車両保険ですが、対物賠償責任保険にも免責金額が設定されている場合があります。
自動車保険を使うことのデメリットは等級が下がり保険料が高くなること
自動車保険を使うことにデメリットはあるのでしょうか?
自動車保険を使った場合、事故の種類によって等級が最大で3等級下がります。
もし、3等級ダウン事故を1件起こし保険を使った場合、自動車保険を更新(更改)した際には、次の契約の等級は3つ下がり、保険料は高くなります。
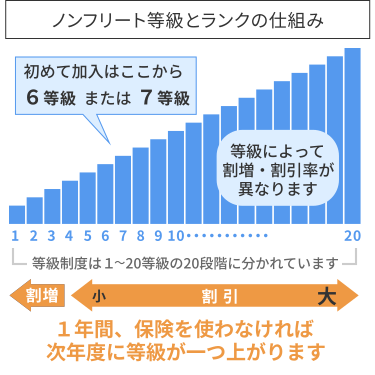
これは、事故を起こし等級が下がるとともに、保険料が割増になる「事故有係数」が適用されるためです。
事故有係数とは、事故で保険を使うと一定期間適用される割増率のことを指します。
この事故有係数の適用期間に応じ、保険料が高くなります。
例えば、3等級ダウン事故1件につき事故有係数適用期間は3年となります。
そのため、3等級ダウン事故1件で今契約している保険を使うと、次の契約では3年間にわたり等級が下がり保険料が高くなることになります。
なお、保険を使っても等級が変わらないノーカウント事故や、契約内容によっては等級が下がらない特約をつけているものなどもあります。保険会社に確認をするとよいでしょう。
関連記事:自動車保険の等級制度とは?事故有・無事故による保険料の違いを解説
自動車保険を使うかどうか、迷った際のポイントは?

以上の解説をふまえ、自動車保険を使うべきかどうか、判断するための目安は以下の通りです。
- 修理代金の見積りが免責金額をこえる場合は使ったほうがいい
- 対物賠償保険、車両保険のどちらか片方でも使ったら自動車保険の等級は下がり、次の更新時には等級が下がり保険料は高くなる
- 3等級ダウン事故1件なら事故有係数適用期間は3年続くので、保険料の累計差額が修理代金よりも安いのであれば、自動車保険を使うのがおすすめ
なお、もし自動車保険を使う・使わないを決めた際には、速やかに保険会社に連絡をしましょう。
まとめ
車で他人の塀を壊してしまった場合でも、自動車保険の対物賠償責任保険や車両保険を活用すれば、経済的な負担を軽減できる可能性があります。ただし、免責金額の確認や等級ダウンによる保険料の上昇といった要素も踏まえ、修理費とのバランスを見極めて保険を使うかを判断することが重要です。
いざという時に慌てないためにも、あらかじめ自動車保険の契約内容をしっかり把握しておくのがおすすめです。


