


火災保険の保険料値上げに備える!更新前に知っておきたい対策と乗り換え方


近年、各保険会社では火災保険料が繰り返し引き上げられており、家計への影響を無視できない状況になっています。
損害保険料率算出機構が公表する参考純率は2018年以降だけで4回にわたって引き上げられ、直近の2024年10月改定では全国平均で約13%の値上げが実施されました。
「次の更新でいくら上がるのか気になる」「更新前に保険を見直したい」と考えている方も多いのではないでしょうか。
この記事では火災保険料の値上げが続いている背景を整理した上で、更新前に実施できる対策や契約見直しのポイントを詳しく解説します。
この記事のポイント
- 火災保険は自然災害の激甚化や修繕コスト高騰などを背景に、参考純率の引き上げや水災料率の細分化に伴う保険料の値上げが続いている。
- 火災保険料を抑えるには不要な補償や重複特約の削減、免責金額の設定、長期一括払いへの変更などの見直しが効果的。
- 他社へ乗り換える際は一括見積りで複数社を比較し、解約と新契約の開始日を揃えて補償の空白期間を防ぐことが重要。

近年相次ぐ火災保険の保険料値上げの経緯

火災保険の保険料は、損害保険料率算出機構が算出する「参考純率」をもとに各保険会社独自で設定しています。
参考純率とは、過去の保険金支払い実績などに基づいて算出される保険料の目安です。
2014年以降の参考純率の改定推移は以下のとおりです。
参考純率の改定時期 | 全国平均の引き上げ率 | その他の主な変更点 |
|---|---|---|
2014年7月 | 3.5% | 最長契約期間を36年→10年に短縮 |
2018年6月 | 5.5% | |
2019年10月 | 4.9% | 築浅割引の導入 |
2021年6月 | 10.9% | 最長契約期間を10年→5年に短縮 |
2023年6月 | 13.0% | 水災料率を5区分に細分化 |
直近の2023年6月の参考純率改定を受け、損保大手4社は2024年10月に火災保険料の改定を一斉に実施しました。
また、2025年には2015年に最長契約期間が36年から10年に短縮されたタイミングで、10年契約を結んだ世帯が一斉に満期を迎えました。
更新の際に10年分の値上げが一度に反映され、保険料が2倍程度まで上昇したケースもあるとされています。
さらに、2026年10月にも損保ジャパンなど複数の保険会社で火災保険料の引き上げが決定しており、今後も値上げ傾向は続く見通しです。
火災保険の保険料値上げが続く背景と理由
火災保険料が繰り返し引き上げられている背景には、以下の要因があります。
火災保険料値上げの主な要因
- 自然災害による支払保険金の増加
- 水災料率の細分化
- 住宅の修理費用と建設コストの高騰
- 住宅の老朽化とリスクの増加
それぞれ詳しく見ていきましょう。
自然災害による支払保険金の増加
自然災害による支払保険金の増加は、火災保険料の値上げを招く主な要因の一つです。
火災保険は、火災だけでなく台風・豪雨・雹(ひょう)・大雪といった自然災害による住宅被害も補償対象です。
近年はこれらの災害が頻発・激甚化しており、保険金の支払い額が急増しています。
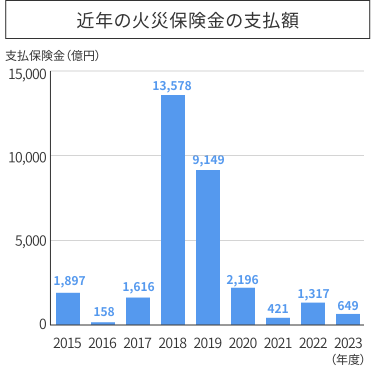
年 | 名称 | 証券件数 | 支払保険金額 | 合計支払保険金額 |
|---|---|---|---|---|
2015 | 台風18号による大雨にかかる被害 | 19,269件 | 36,693,050千円 | 1,897億円 |
台風15号にかかる被害 | 197,571件 | 153,018,974千円 | ||
2016 | 平成28年新潟県糸魚川市における大規模火災にかかる被害 | 127件 | 1,261,140千円 | 158億円 |
台風10号にかかる被害 | 12,651件 | 14,556,166千円 | ||
2017 | 平成30年2月4日からの大雪にかかる被害 | 17,317件 | 12,748,874千円 | 1,616億円 |
台風21号にかかる被害 | 147,025件 | 107,800,906千円 | ||
台風18号にかかる被害 | 48,259件 | 29,983,194千円 | ||
台風5号にかかる被害 | 10,181件 | 5,564,239千円 | ||
平成29年7月九州北部豪雨にかかる被害 | 2,212件 | 5,493,661千円 | ||
2018 | 台風24号にかかる被害 | 370,968件 | 285,595,345千円 | 13,578億円 |
台風21号にかかる被害 | 718,862件 | 920,227,415千円 | ||
平成30年7月豪雨にかかる被害 | 24,146件 | 151,990,503千円 | ||
2019 | 令和元年台風15号(令和元年房総半島台風)にかかる被害 | 337,065件 | 424,426,100千円 | 9,149億円 |
令和元年台風19号(令和元年東日本台風)にかかる被害 | 230,439件 | 475,058,819千円 | ||
令和元年10月25日の大雨にかかる被害 | 4,921件 | 15,451,193千円 | ||
2020 | 令和2年7月豪雨にかかる被害 | 26,068件 | 84,820,828千円 | 2,196億円 |
令和2年台風10号にかかる被害 | 136,401件 | 93,184,410千円 | ||
令和3年1月7日からの大雪にかかる被害 | 63,975件 | 41,555,583千円 | ||
2021 | 令和3年7月1日からの大雨 | 5,376件 | 6,502,377千円 | 421億円 |
令和3年8月11日からの大雨 | 16,166件 | 35,567,572千円 | ||
2022 | 令和4年台風第14号にかかる被害 | 146,513件 | 98,407,772千円 | 1,317億円 |
令和4年台風第15号にかかる被害 | 12,091件 | 33,291,423千円 | ||
2023 | 令和5年梅雨前線による大雨及び台風第2号 | 18,185件 | 25,477,790千円 | 649億円 |
令和5年7月7日からの大雨 | 18,098件 | 39,441,761千円 |
特に2018年度は約1兆3,578億円、2019年度は約9,149億円と、2年連続で支払い額が1兆円近い水準に達しました。
火災保険の収支は赤字が常態化しているため、保険料の引き上げによって収支の改善を図らざるを得ない状況が続いています。
水災料率の細分化
2024年10月の改定では、水災に関する保険料率の仕組みが大幅に変わりました。
従来、水災補償の保険料率は全国一律で設定されていましたが、改定後は国のハザードマップにもとづいて、洪水や土砂災害のリスクを市区町村単位で5段階(1等地〜5等地)に分類する方式に変更されています。
そのため、水災リスクの高い地域では保険料が高くなる傾向があります。
住宅の修理費用と建設コストの高騰
住宅の修理費用や建設コストの高騰も、保険料上昇の要因となっています。
ウッドショックや円安の影響で、木材・鉄鋼などの建築資材の価格は上昇を続けています。
さらに、建設業界の人手不足に伴い人件費も高騰している状況です。
被災した住宅を修繕・再建する際のコストが以前より高くなった結果、保険会社が1件あたりに支払う保険金額が増加し、保険料の上昇につながっています。
住宅の老朽化とリスクの増加
住宅の老朽化も、保険料を押し上げる要因の一つです。
損害保険料率算出機構のデータによると、住宅全体に占める築10年以上の住宅の割合は増加傾向にあります。
築年数が経過した住宅は、電気設備の劣化による漏電火災や、給排水設備の老朽化による水漏れなどが起きるリスクが高く、保険金の支払い額が増える傾向にあります。
その結果、保険料の引き上げにもつながっています。
火災保険料の値上げ前や更新時にできる対策とは?

契約内容を見直すことで、火災保険料の負担を抑えられるケースがあります。
主な対策方法は以下のとおりです。
- 不要な補償・特約を見直す
- 免責金額を設定する
- 保険料の支払方法を変える
それぞれ詳しく解説します。
不要な補償・特約を見直す
火災保険の補償には、火災・風災・水災・雹災・雪災・落雷・水漏れ・盗難・破損汚損など多くの項目があります。

すべてを付帯していると補償は手厚くなるものの、住環境によっては不要な補償も含まれている場合があります。
優先的に確認したいのが「水災補償」です。
2024年10月の改定で水災料率が5段階に細分化されたため、水災リスクの高い地域では水災補償の保険料負担が増加しています。
マンションの高層階に住んでいる場合や、ハザードマップ上で浸水・土砂災害のリスクが低い地域に該当する場合は、水災補償を外すことで保険料を抑えられる可能性があります(※一方で水災補償を外すと都市型水害(内水氾濫)やゲリラ豪雨による被害を受けた際、自己負担となるため、一戸建て・低層階からの買い替えなどで火災保険の設定を見直す際は、ハザードマップの最新情報を十分に確認した上で検討しましょう)。
また、保険料を見直す上では特約の見直しも効果的です。
例えば、「個人賠償責任特約」は火災保険だけでなく、自動車保険やクレジットカードの付帯補償と重複しているケースがあります。
家族が加入しているほかの保険の補償内容を確認し、重複があれば一つに絞ることで無駄な保険料を削減できます。
免責金額を設定する
保険料を抑えたい場合は、「免責金額」を設定することも検討してみましょう。
免責金額(めんせききんがく)とは?
損害が発生した際に契約者が自己負担する金額のこと。
免責金額を設定すると、保険金は損害額から免責金額を差し引いた額が支払われます。
免責金額を高く設定するほど保険会社の負担が減るため、その分保険料が安くなる仕組みです。
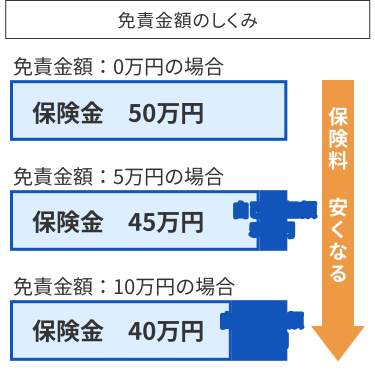
多くの保険会社では、免責金額を0円・1万円・3万円・5万円・10万円などから選べるようになっています。
例えば、免責金額を0円から5万円に変更した場合、5万円以下の損害は自己負担となるものの、保険料は年間で数千円程度安くなる可能性があります。
保険料の支払方法を変える
保険料の支払方法を変えるだけでも、トータルの負担を減らせる場合があります。
火災保険は、契約期間を長くするほど1年あたりの保険料が割安になるケースが一般的です。
1年契約を毎年更新するよりも、5年の長期契約を選んだほうが、長期割引が適用されて合計の保険料を抑えやすくなります。
また、支払方法についても「月払い」「年払い」「一括払い」の選択肢があり、多くの場合「一括払い」が最も安くなります。
家計に余裕がある場合は、長期契約の一括払い(5年一括払いなど)への変更を検討してみましょう。
火災保険を乗り換える際のポイントと注意点
補償内容の見直しだけでなく、保険会社そのものを乗り換えることで保険料を抑えられるケースもあります。
乗り換えを検討する際は、以下のポイントを押さえておきましょう。
- 補償の空白期間を作らない
- 一括見積りで複数の保険会社を比較する
- ダイレクト型の火災保険も検討する
補償の空白期間を作らない
火災保険を乗り換える際は、解約してから新しい保険契約の開始日までに空白が生じないように手続きを進めましょう。
空白期間が生じると、その間に発生した災害や事故に対して一切補償を受けられなくなります。
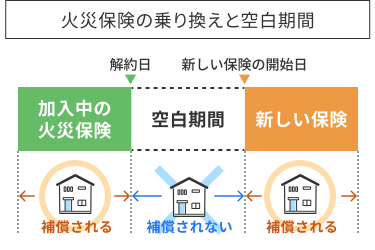
現契約の満期をもって乗り換える場合は、満期日と新契約の開始日が同日になるよう手続きを進めましょう。
満期の2〜3ヶ月前から乗り換え先の見積りを取り始めると、補償内容を余裕をもって比較できます。
もし、現契約の保険期間の途中で乗り換える場合は、新しい契約の開始日と前契約の解約日が一致するよう手続きを進めましょう。
なお、火災保険を途中解約した場合は未経過分の保険料について、払い戻しを受けられます。
ただし、金額は解約したタイミングや契約内容によって異なるため、保険会社に確認しましょう。
一括見積りで複数の保険会社を比較する
火災保険の保険料は、同じ補償内容でも保険会社ごとに異なります。
そのため、一括見積りサービスを活用し、複数社の保険料や補償内容を比較したうえで乗り換え先を選びましょう。
建物の構造・所在地・築年数などの情報を一度入力するだけで、複数社の見積りを同時に取得できるため、1社ずつ問い合わせる手間を省けます。
ダイレクト型の火災保険も検討する
保険料を抑えたい場合は、「ダイレクト型(通販型)」の火災保険も選択肢に入れてみてください。
ダイレクト型は、代理店を介さずにインターネットや電話で契約を行うタイプの保険です。
代理店型に比べて運営コストが抑えられている分、同じ補償内容でも保険料が安くなる傾向があります。
ただし、ダイレクト型の場合は対面での相談ができないため、自身で補償内容を選ぶ必要があります。
また、代理店型に比べて特約の選択肢が限られているケースも少なくありません。
実際に契約を検討する際は両方で見積りを取り、保険料と補償内容のバランスを比較したうえで判断してください。
動画でも解説!
ダイレクト型の火災保険は以下動画でも解説しています。ぜひあわせてご覧ください!
まとめ
火災保険料は自然災害の激甚化や修理費の高騰などを背景に、値上げ傾向が続いています。
今後も保険料の引き上げが実施される可能性があるため、家計の負担が気になる方は一度契約内容を見直してみましょう。
保険会社の乗り換えも選択肢に入れながら、一括見積りで複数社を比較し、自分に合った契約を見つけることをおすすめします。


