


自動車保険料値上げの理由とは?保険料を抑えるための対策も解説


自動車保険料の値上げに関するニュースをたびたび目にし、家計への影響が気になっている方は多いでしょう。
実際、更新のたびに保険料が高くなったことで、保険の見直しを検討している方も少なくありません。
この記事では、自動車保険料値上げの背景や保険料を抑える方法を詳しく解説します。
保険を見直す際のポイントも紹介しますので参考にしてください。
この記事のポイント
- 自動車保険の保険料値上げは、修理費の高騰や自然災害の増加が主な要因であり、大手損保各社で引き上げが続いている。
- 運転者限定や年齢条件の変更、家族間で重複する特約の整理を行うことで、保険料を削減できる可能性がある。
- 保険会社を乗り換える際は、満期日に合わせることや等級引き継ぎの期限に注意しつつ、一括見積りで比較するのがおすすめ。

自動車保険の保険料値上げが続く背景と理由

自動車保険料が上がり続ける背景には、主に以下の要因があります。
- 修理費や部品代、人件費の高騰
- 自然災害の増加による保険金支払いの増大
なお、自動車保険料は保険会社が独自に設定していますが、その目安となる「参考純率」を算出しているのが損害保険料率算出機構です。
参考純率(さんこうじゅんりつ)とは?
事故の発生状況や保険金の支払い実績などをもとに算出された、自動車保険の保険料の目安となる料率のこと。
同機構は2024年6月に参考純率を全国平均で5.7%、2026年6月に14.4%引き上げる改定を届け出ており、各保険会社も参考純率を踏まえて保険料改定を進めています。
※出典:損害保険料算出機構「自動車保険参考純率届出のご案内(2024年6月)」「自動車保険参考純率届出のご案内(2026年6月)」
修理費の高騰
修理費の上昇は、保険料値上げの主要な要因の一つです。
近年の自動車には、衝突被害軽減ブレーキやレーンキープアシストなどの先進安全装備(ADAS)が標準搭載されています。
センサーやカメラが組み込まれたバンパーやフロントガラスの修理には、従来の部品交換に加えてキャリブレーション(再調整)作業が必要です。
例えば、フロントガラスにカメラが内蔵された車種では、ガラス交換だけで数十万円に達するケースもあり、軽微な事故であっても修理費が高額になる場面が増えています。
さらに、自動車整備業界では人手不足が深刻化しており、整備士の人件費も上昇傾向にあります。
円安の影響で輸入部品の調達コストも上がっており、部品代・工賃の両面から修理費を押し上げている状況です。
こうした要因が重なった結果、支払い1件あたりの修理費は上昇を続けています。
■ 支払い1件あたりの修理費の推移
年度 | 対物賠償責任保険 | 車両保険 |
|---|---|---|
2020 | 284.9千円 | 316.8千円 |
2021 | 290.0千円 | 321.6千円 |
2022 | 300.4千円 | 347.4千円 |
2023 | 315.5千円 | 363.1千円 |
2024 | 337.8千円 | 392.9千円 |
自動車保険で支払われる保険金のうち、対物賠償責任保険では約5割、車両保険では約8割を修理費(部品費・工賃・塗装費など)が占めます。
そのため、修理費の上昇は保険金支払い総額に大きく影響します。
保険会社がこの負担増をカバーし続けるのは難しく、保険料の引き上げにつながっています。
自然災害の増加による保険金支払いの増大
自然災害の増加も、保険料を押し上げる要因の一つとなっています。
そもそも自動車保険の保険料は、「純保険料」と「付加保険料」で成り立っています。
純保険料は保険金の支払いに、付加保険料は保険会社の運営経費(人件費、広告費、損害調査費用など)に充てる部分です。
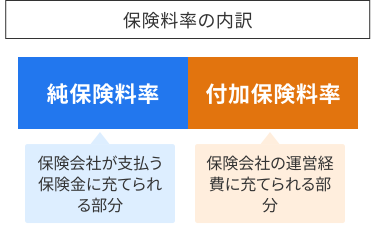
台風や豪雨による車両の水没、雹(ひょう)などの自然災害で保険金の支払いが増えると、純保険料の原資が不足します。
さらに、損害調査や事務処理のコスト増加が付加保険料にも波及するため、保険料全体の引き上げにつながる仕組みです。
自動車保険の保険料はどれくらい値上がりする?
2024年6月の参考純率5.7%引き上げを受け、損保大手各社は2025年から2026年にかけて相次いで保険料を改定しました。
2025年末から2026年にかけて、大手保険会社が実施した保険料改定の概要は以下のとおりです。
■ 大手保険会社が実施した自動車保険料の改定時期と改定率
保険会社 | 改定時期 | 平均改定率 |
|---|---|---|
東京海上日動 | 2025年10月 | 約8.5% |
損保ジャパン | 2026年1月 | 約7.5% |
三井住友海上 | 2026年1月 | 約7.0% |
あいおいニッセイ同和 | 2026年1月 | 約6.0% |
さらに、損保ジャパンは2026年7月に平均約1.8%の値上げを実施しています。
東京海上日動も、2026年10月に平均約6.5%の追加値上げを実施する予定です。
なお、損害保険料率算出機構が参考純率の引き上げを届け出たことを踏まえると、保険料の上昇傾向はしばらく続く可能性があると言えます。
今すぐできる!自動車保険の保険料値上げ対策とは?
保険料の値上がりが続くなか、契約内容を見直すだけで負担を抑えられるケースは少なくありません。
今すぐ実践できる対策として、以下の3つを紹介します。
- 運転者限定・年齢条件を見直す
- 不要な特約・補償を見直す
- 保険会社の割引制度を活用する
補償を必要以上に削るのではなく、自分の利用実態に合った内容に最適化するのがポイントです。
運転者限定・年齢条件を見直す
運転者限定と年齢条件の見直しは、保険料を抑える効果的な方法の一つです。
運転者限定とは、契約車両を運転する方の範囲を制限する設定で、範囲を狭めるほど保険料は安くなります。
主な区分は以下のとおりです。
限定の種類 | 補償範囲 |
|---|---|
本人限定 | 記名被保険者(契約の車を主に使用する人)のみ |
本人・配偶者限定 |
|
家族限定 |
|
限定なし | 誰が運転しても補償対象 |

例えば、普段は自分一人しか運転しない場合、「本人限定」に変更すると保険料を抑えられる可能性があります。
年齢条件も同様に、「全年齢補償」「21歳以上補償」「26歳以上補償」「30歳以上補償」などの区分があり、年齢条件を高く設定するほど保険料は安くなる仕組みです。
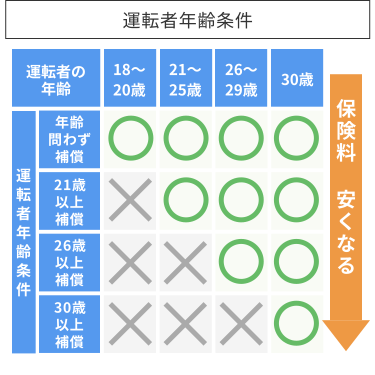
子どもが独立して同居の家族に若年ドライバーがいなくなった場合などは、年齢条件を引き上げることで保険料の負担軽減につながります。
不要な特約・補償を見直す
不要な特約や補償を見直すのも、保険料を抑える方法として有効です。
車両保険は優先して見直す
優先的に見直したいのが、車両保険です。
車両保険には補償範囲の広い「一般型」と、補償を車対車の事故・災害・盗難などに絞った「エコノミー型(車対車+A)」があります。
一般型からエコノミー型に切り替えることで、補償範囲は狭まるものの保険料を抑えられます。
関連記事:車両保険は必要?加入がおすすめのケースと保険料を下げるポイントもあわせて解説
特約は「補償の重複」に注意
特約については、家族で複数の車を所有している場合の「補償の重複」に注意が必要です。
例えば、歩行中の事故なども補償する「車内・車外補償タイプ」の人身傷害保険に加入している場合、記名被保険者だけでなくその家族も補償対象に含まれます。
そのため、夫婦それぞれで「車内・車外補償タイプ」に加入していると補償が重複します。
この場合、1台を「車内のみ補償タイプ」に切り替えれば、補償の重複を解消して保険料を節約できます。
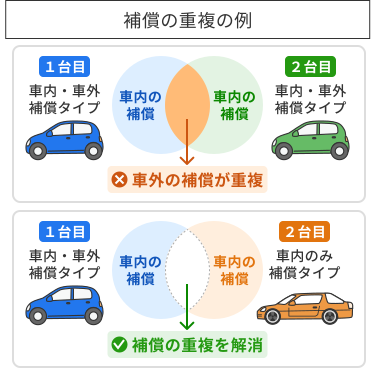
同様に、弁護士費用補償特約や日常生活賠償特約(個人賠償責任補償特約)も、記名被保険者とその家族が補償対象に含まれる特約です。
家族の車すべてに付帯すると補償が重複するため、家族内で1契約のみに絞ることで、無駄な保険料を減らせます。
保険会社の割引制度を活用する
保険料を抑えるために、保険会社が用意している割引制度も活用しましょう。
保険を見直す際に活用できる、主な割引制度は以下のとおりです。
自動車保険の主な割引制度
- ゴールド免許割引:前回更新時にブルー免許だった方がゴールド免許に切り替わっていれば、契約変更の手続きで新たに割引が適用されます。
- 複数台割引(ノンフリート多数割引):家族で複数台の車を所有している場合に、契約を1つの保険証券にまとめることで台数に応じた割引が受けられます。
ただし、利用できる割引の種類は保険会社や契約状況によって異なります。
関連記事:自動車保険の特約とは?主な種類と運転時のリスクやドライバー別におすすめの特約も紹介
自動車保険を乗り換える前に確認したいポイント
保険料の値上がりをきっかけに他社への乗り換えを検討する場合に、押さえておきたいポイントは以下のとおりです。
- 現在の等級と等級引き継ぎのための条件を確認する
- 現在の契約の満期を確認する
- 一括見積りで複数の保険会社を比較する
確認を怠ると、かえって保険料が高くなったり補償に空白期間が生じたりする恐れがあります。
現在の等級と等級引き継ぎのための条件を確認する
現在の等級と、等級を引き継ぐための条件は乗り換え前に必ず確認してください。
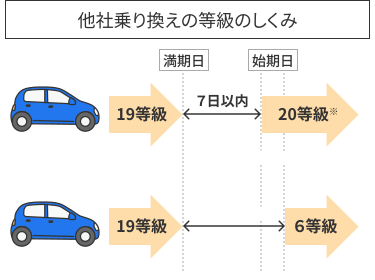
自動車保険にはノンフリート等級制度があり、1〜20等級に分かれています。
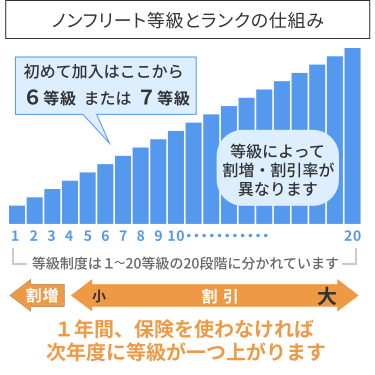
等級に応じて保険料の割引率・割増率が決まり、無事故の年数が長いほど等級が上がって割引率も高くなる仕組みです。
新しい保険会社に乗り換える場合、原則として等級は乗り換え先にも引き継がれます。
ただし、前契約の満期日から8日以上空いてしまうと、等級の引き継ぎができなくなります。
その場合には新規契約として6等級からのスタートになるため、手続きのタイミングには十分注意しましょう。
関連記事:自動車保険を中途解約する前に知っておきたい特約・フリート契約の注意点
現在の契約の満期を確認する
現在の契約の満期日も、乗り換え前に確認すべきポイントの一つです。
満期を待たずに途中解約して乗り換えた場合、解約返戻金は月割りではなく「短期率」で計算されます。
そのため、多くの場合は日割り計算よりも返金額が少なくなります。
また、満期まで無事故で過ごせば翌年の契約で等級が1つ上がりますが、途中解約すると等級は据え置きのまま、新契約に引き継がれます。
結果として、等級アップのタイミングが1年先送りになるため、基本的に現在の契約の満期日に合わせて乗り換えたほうが良いでしょう。
一括見積りで複数の保険会社を比較する
自動車保険の保険料は、同じ補償内容でも保険会社ごとに異なります。
一括見積りサービスを活用し、複数社の保険料や補償内容を比較したうえで乗り換え先を選びましょう。
車の情報や希望する補償内容を一度入力するだけで複数社の見積りを同時に取得でき、各社の条件を横並びで確認できます。
また、見積りを比較する際は、保険料の安さだけでなく以下の項目もチェックしてください。
複数の保険会社の見積りを比較する際のポイント
- 保険会社の体制(代理店型かダイレクト型か)
- 補償内容と特約の充実度
- 事故対応
- 顧客満足度・口コミ
特に、ダイレクト型(通販型)を選んだ場合、運営コストが抑えられている分、保険料も安くなる傾向があります。
一方で、対面での相談ができなくなるため、サポート体制も含めて自分に合った保険会社を選ぶことが大切です。
動画でも解説!
ダイレクト型(通販型)自動車保険については、以下動画でも解説しています。
ぜひあわせてご覧ください!
自賠責保険も2026年11月に値上げを予定
法律で加入が義務づけられている自賠責保険(自動車損害賠償責任保険)も、2026年11月1日から全車種平均で6.2%の引き上げが決定しています。
自賠責保険の値上げは2013年4月以来、約13年ぶりです。
主な車種の改定前後の保険料(24ヶ月契約・離島および沖縄県を除く地域)は以下のとおりです。
車種 | 改定前 | 改定後 | 値上げ幅 |
|---|---|---|---|
自家用乗用車 | 17,650円 | 18,560円 | 910円 |
軽自動車 | 17,540円 | 18,660円 | 1,120円 |
一般原動機付自転車 | 8,560円 | 9,630円 | 1,070円 |
まとめ
自動車保険料の値上げは、修理費の高騰や自然災害の増加を背景に今後も続く見通しです。
2026年11月には自賠責保険の引き上げも控えており、自動車の維持コストは全体的に上昇しています。
ただし、運転者限定や年齢条件の変更、補償の重複解消、割引制度の活用など、契約内容を見直すことで保険料を抑えられる場合もあります。
また、乗り換えを検討する際は、等級の引き継ぎ条件や満期日を確認したうえで、複数の保険会社で補償内容・保険料を比較しましょう。


