


2026年9月版54歳女性女性医療保険おすすめ人気ランキング
多い順番にランキング形式でご紹介します。
ランキング
比較表50代女性が知っておくべき女性医療保険の基礎知識
更新日:2026年8月31日
女性医療保険は、女性特有の病気の保障を厚くした医療保険です。一般的な医療保険の入院や手術の治療費の保障に、女性に特化した病気の保障が上乗せされます。 この記事では50代の女性を対象に、女性医療保険の特徴や、保障を選ぶ際のポイントなどを解説します。
50代女性が女性医療保険を検討すべき理由とは?
50代は、リタイア後を意識して生活を見直す時期でもあります。
この章では、50代の女性が医療費負担のリスクを回避するコツや、女性医療保険との向き合い方を解説します。
加齢などを原因とした病気の発症リスクが高まる
50代は、生活習慣病や加齢による病気が増える年齢で、更年期のトラブルに悩む方もいます。
厚生労働省が行った患者調査では、50代の女性に多い病気は次のようになっています。
分類 | 具体例 |
|---|---|
生活習慣病 | 高血圧症、歯周病、腫瘍 |
骨格系のトラブル | 脊柱障害、目の病気 |
女性特有の病気 | 乳房及び女性生殖器の疾患 |
※出典:厚生労働省「令和5年患者調査」
なお、乳房及び女性生殖器の疾患の患者数は、20代から50代前半までほぼ横ばいですが、50代後半以降は減少傾向です。
一方で高血圧症や脊柱障害など、生活習慣病や加齢による病気が増加していました。
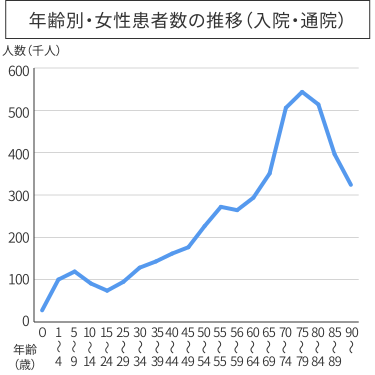
また、同調査で得られた女性の患者数を年齢別にグラフにすると次のようになります。
※出典:厚生労働省「令和5年患者調査」を基に作成
上のグラフでは、患者数が10代から50代にかけて増加傾向にあることがわかります。
50代で一度ほぼ横ばいになるものの、60代で再度増加に転じ、70代後半まで急激に増加しています。
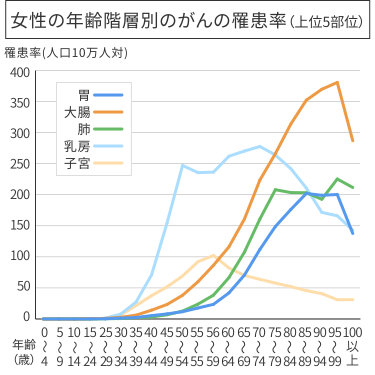
一方、厚生労働省の「全国がん登録 罹患数・率 報告」によると、乳がん罹患率は30代から急増し、50代の罹患率が突出しています。
また、子宮がんは50代をピークに60代以降は減少傾向ですが、大腸がんや肺がん、胃がんの罹患率は継続的な増加が見られます。
年齢階層別罹患率の上位5種の部位をグラフにしたものが、次のグラフです。
※出典:厚生労働省「令和5年 全国がん登録 罹患数・率 報告」を基に作成
50代は、女性に特化した病気の患者数やがんの罹患率が多いものの、生活習慣病や加齢による病気も増えています。
治療費を医療保険で備えるのであれば、女性に特化した保障とともに一般的な病気への保障も視野に入れると安心です。
老後の医療費に備える必要がある
前章では、年齢が上がると、入院や通院で治療を受ける人が増えることが分かりました。
この章では年齢によって医療費がどのように変わるか調べてみましょう。
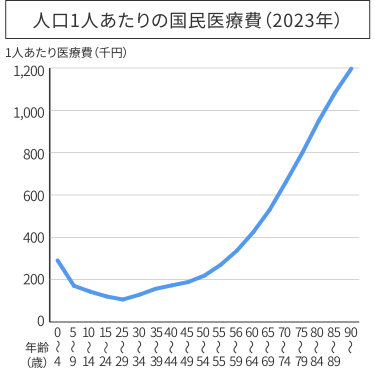
次のグラフは厚生労働省の「国民医療費の概況」のデータをもとに、人口1人あたりの医療費を年齢ごとに表したものです。
※出典:厚生労働省「令和5(2023)年度国民医療費の概況」を基に作成
なお、この金額は公的医療保険の適用前の金額であり、実際の負担はこの金額の1割から3割です。
医療費は0歳から10代まで減少していますが、20代以降は年齢が上がるにしたがい増えていき、特に40代後半から急激に増加しています。
退職後は収入が減る人が多いため、働いているときよりも医療費の負担を大きく感じるかもしれません。
医療費の金額が加齢とともに大きくなっていますので、事前に医療費に対する備えをしておいた方が安心です。
公的医療保険や高額療養費制度でカバーできない費用がある
公的医療保険や高額療養費制度は、治療費の負担を軽くする制度です。
1カ月(1日から末日まで)にかかった医療費が収入や年齢に応じた限度額を超えた場合に、超過分の払い戻しを受けられる制度。
日本の場合、公的医療保険が適用されると、個人の負担額は医療費の1割から3割に抑えられます。
さらに、1ヶ月に負担する医療費の上限が収入によって決まり、上限を超えた分は、高額療養費制度で払い戻されます。

ただし、これらの対象となるのは、法律で決められた診療や入院費用です。
次のような項目は対象外となります。
公的医療保険の対象にならない費用の例
- 先進医療
- 差額ベッド代
- 入院中の日用品の購入費
- お見舞いの交通費 など
もし、これらの出費の負担を小さくしようとするのであれば、預貯金で準備をしたり、民間の医療保険を活用したりします。
民間の医療保険は、受け取った給付金の使いみちは自由で、公的医療保険の対象にならない出費の支払いにも充てられます。
50代女性が女性医療保険を選ぶ際に確認したいポイント
女性医療保険では、女性がかかりやすい病気や女性に特化した病気の治療の保障が強化されています。
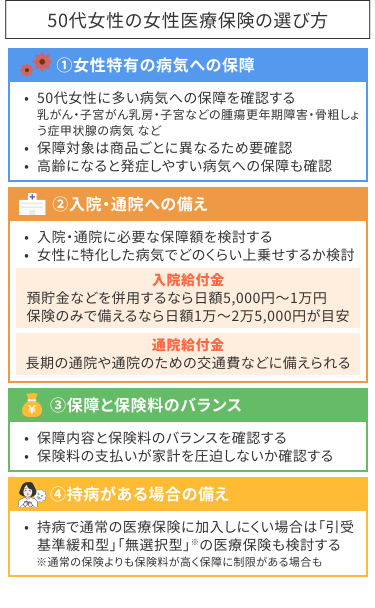
ここでは、50代の女性が女性医療保険を選ぶポイントを解説します。
女性特有の病気への保障が手厚いか
女性がかかりやすい病気や女性に特化した病気は、年齢によって差があります。
50代は、更年期障害や骨粗鬆症が代表的ですが、女性医療保険で保障される病気は次のようなものもあります。
種類 | 病気の例 |
|---|---|
女性特有の病気 | 乳房・子宮などの腫瘍 |
がん | 乳がん・子宮がん |
女性に多い病気 | 甲状腺腫 |
これらの治療費を保険で備えたい方は、女性医療保険を検討してみましょう。
なお、給付金の対象になる病気や治療法は、保険商品によって異なります。
備えたい病気や治療法が対象になっているか、しっかり確認することが大切です。
また、保険は長期で契約するのが一般的です。
契約時に発症しやすい病気だけではなく、高齢になったときに発症しやすい病気も視野に入れておくと安心です。
入院・通院給付金の額の目安
入院給付金は、入院した日数に合わせて受け取れる給付金です。
女性医療保険は、女性に特化した病気の治療の場合、一般的な医療保険の給付金に上乗せがあります。
そのため、一般的な医療保険の給付金をベースに女性に特化した病気でどのくらい増額するか検討します。
入院給付金の目安額を検討するため、生命保険文化センターの調査を参考にしてみましょう。
次の表は医療保険の入院給付金契約額と、入院1日あたりの負担額をまとめたものです。
■ 入院給付金の契約額と入院1日あたりの負担額(平均額・最多回答額)
入院給付金の契約額 | 平均額 | 8,400円 |
|---|---|---|
最多回答額 | 5,000円~7,000円未満 | |
入院1日あたりの負担額 | 平均額 | 2万4,300円 |
最多回答額 | 1万円~1万5,000円未満 |
※出典:生命保険文化センター「2024年度 生命保険に関する全国実態調査」・「2025年度 生活保障に関する調査」を基に作成
入院1日あたりの負担額の平均額と最多回答額を参考にすると、保険ですべてまかなう場合は、1万円から2万5,000円程度必要になると考えられます。
しかし、入院給付金の契約額は負担額より少ないため、不足分は預貯金など他の資産を併用していると考えられます。
これらの金額を参考にすると、他の資産を併用する場合は5,000円から1万円程度、入院費用を医療保険で備える場合は1万円から2万5,000円程度が目安になると考えられます。
なお、女性医療保険の上乗せ分もありますので、上乗せ分も含めて目安額にするか、目安額以外に上乗せ分を契約するかを検討します。
目安額以外に上乗せ分を契約すると、受け取る入院給付金は多くなりますが、その分保険料も高くなります。
通院給付金は、退院後の通院にかかる費用に備えるものです。
がんなどの通院する期間が長くなる場合や、タクシー通院などで交通費が高額になりそうな方など、通院費用負担が不安な場合に付帯します。
保障内容と保険料のバランスは適正か
保険料は、契約内容や加入者の年齢など、複数の要因で決まります。
そのため、保険料の目安の提示は難しいのですが、生命保険文化センターの調査によると、1年間の生命保険の保険料の平均額は14万1,000円です。
平均額は参考程度と考え、保障内容と生活費を圧迫しない保険料のバランスをとるようにする方が健全な家計になります。
持病がある場合は引受基準緩和型医療保険・無選択型医療保険も検討する
持病がある場合は、通常の医療保険に加入しにくくなります。
これは、保険加入者間の公平性を保つためのルールがあるからです。
もし、保険加入を希望していても通常の医療保険に加入ができない場合は、条件が緩い「引受基準緩和型」や、健康状態の告知がない「無選択型」の医療保険を検討してみましょう。
通常の医療保険は、過去の病気や入院の有無、現在の健康状態などを保険会社に申告しなければなりません。
持病がある場合は、この段階で加入が認められないケースが多いです。
引受基準緩和型医療保険は、現在の健康状態について3~5つ質問がある程度で、通常の医療保険と比べるとかなり少なくなっています。
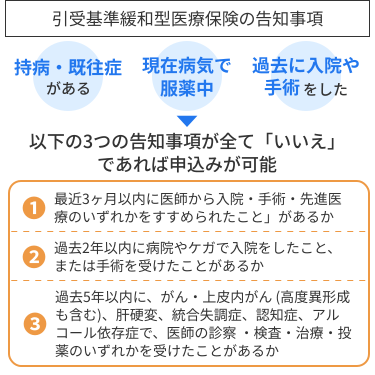
さらに、無選択型医療保険は質問事項がなく、健康状態に関わらず保険に加入できます。
ただし、引受基準緩和型医療保険や無選択型医療保険は、保障内容が近い保険より保険料が高め、保障内容に制限があるなどの注意点があります。
まとめ
女性医療保険を利用すると、女性特有の病気の治療費に備えやすくなります。
50代の女性は更年期のトラブルや乳がん・子宮がんなどの罹患率が高いうえ、加齢による病気のリスクも高まります。
もし、保険加入を検討しているのであれば、生活習慣病など、高齢になったときの保障も視野に入れておくと安心です。
また、健康なうちに保険に加入しておくことも大切です。
執筆者

黒川 一美
所有資格
- 日本FP協会 AFP認定者
- 2級ファイナンシャル・プランニング技能士
- 日本ファクトチェック協会 JFCファクトチェッカー認定
- ファイナンシャル・ウェルビーイング検定 認定
専門分野・得意分野
女性医療保険を動画で解説
こちらの動画でも女性医療保険についてわかりやすく解説をしています。「女性医療保険の保障内容」「女性医療保険の選び方」などについてもファイナンシャルプランナーが解説しているので、ぜひこちらもご参考にしてみてください。
女性医療保険をテーマにしたコラムの一覧です。『女性医療保険とは?』『女性医療保険の必要性は?』などの話から基礎知識の解説など、役立つトピックスを掲載しています。


女性医療保険ご相談者様の口コミ・評判


- 「ご相談者様の口コミ・評判」は、主観的なご意見・ご感想であり、価値を客観的に評価するものではありません。あくまでも一つの参考としてご活用ください。
- ご相談者様からいただいた口コミ・評判の中から当社で抽出・編集して掲載しています。
- 回答日時が新しい順に掲載しています。
- 実施期間 : 2026年3月18日〜2026年6月23日
- 対象者 : コのほけん!保険相談サービスをご利用いただいたお客様
女性医療保険でよくある質問
 女性医療保険とは何ですか?通常の医療保険と何が違うのでしょうか?


女性医療保険とは、乳がん・子宮がん・子宮筋腫・子宮内膜症といった女性特有の病気に対して、通常の医療保険の入院給付金に上乗せして給付金が受け取れる保険です。女性特有のリスクに手厚く備えたい方に向いているといえるでしょう。
女性医療保険に加入すべきタイミングはいつがいいですか?
乳がんや子宮がんの罹患率は30代後半から上昇し始めるため、できるだけ若いうちに加入するのがおすすめです。年齢が上がるほど保険料も高くなるため、30代での加入が保険料と保障のバランスが取りやすい傾向にあります。
女性医療保険で保障される女性特有の病気にはどのようなものがありますか?
保険会社によって異なりますが、主に乳がん・子宮頸がん・子宮体がん・卵巣がん・子宮筋腫・子宮内膜症・卵巣嚢腫・異常分娩(帝王切開含む)などが対象となることが多いです。加入前に各社の対象疾病リストをご確認ください。
妊娠中でも女性医療保険に加入できますか?
妊娠中でも加入できる保険はありますが、妊娠週数によっては加入を断られたり、妊娠・出産に関わる保障が一定期間除外(特定部位不担保)となる条件付き加入になる場合があります。妊娠前に加入しておくのが最も安心といえるでしょう。
帝王切開で出産した場合、女性医療保険から給付金は受け取れますか?
帝王切開は通常の医療保険でも手術給付金の対象となります。女性疾病特約を付加している場合は、さらに上乗せ給付金が受け取れることもあります。ただし、加入前に帝王切開歴がある場合は、一定期間妊娠・出産関連の保障が除外されることがあるためご注意ください。
過去に帝王切開で出産しましたが、女性医療保険に加入できますか?
過去に帝王切開の経験がある場合でも、多くの保険会社で加入は可能です。ただし、一定期間は妊娠・出産に関わる保障が除外される条件付き加入となる場合があります。各社の引受条件は異なるため、複数の保険を比較することをおすすめします。
女性医療保険は掛け捨て型と貯蓄型どちらを選ぶべきですか?
掛け捨て型は保険料が割安で保障を手厚くしやすく、貯蓄型は解約返戻金や生存給付金があるためお金を貯めながら備えられます。保険料の負担を抑えたい方には掛け捨て終身型が、貯蓄も兼ねたい方には貯蓄型が向いているといえるでしょう。
女性医療保険の保険料の相場はどのくらいですか?
掛け捨て型の場合、30代女性で月額2,000円〜5,000円前後が一般的な相場です。加入年齢・保障内容・入院給付金の日額・特約の有無によって保険料は大きく異なります。複数の保険会社のプランを比較して、自分に合ったものを選ぶことが大切です。
女性医療保険と通常の医療保険、どちらに加入すればよいですか?
女性特有の病気(乳がん・子宮がんなど)への不安が強い方や、妊娠・出産を予定している方には女性医療保険が向いているといえるでしょう。保険料の差額と保障内容を比較したうえで、自分のライフプランに合った保険を選ぶことが重要です。
女性医療保険を比較するとき、どのポイントを見ればよいですか?
主に「女性疾病特約の対象疾病の範囲」「入院給付金の上乗せ額」「保険料」「終身型か定期型か」「先進医療特約の有無」「不妊治療の保障の有無」の6点を比較するとよいでしょう。自分が特に心配な病気・ライフイベントに合わせて優先順位を決めることが大切です。
不妊治療は医療保険の保障対象になりますか?
2022年4月より、人工授精・体外受精・顕微授精などの不妊治療が公的健康保険の適用対象となりました。民間の医療保険では、商品によって不妊治療に対する給付金が受け取れるものがあります。ただし加入後に免責期間が設けられている場合もあるため、事前に保障内容を確認しましょう。
不妊治療の公的保険適用には年齢制限がありますか?
生殖補助医療(体外受精・顕微授精など)の公的健康保険適用には、治療開始時に女性の年齢が43歳未満であることが条件となっています。回数制限もあり、40歳未満は1子につき通算6回まで、40〜43歳未満は通算3回までとなっています。なお出産によって回数はリセットされます。
不妊治療に備えるために医療保険に加入するとき、注意点はありますか?
不妊治療の保障が開始されるまでに免責期間(例:加入から2年間は不妊治療が対象外)が設けられている商品もあります。不妊治療に備えたい場合は、妊活を開始する前に加入しておくことが重要です。また先進医療を保障する特約があるかどうかも確認するとよいでしょう。
子宮筋腫や子宮内膜症と診断されましたが、女性医療保険に加入できますか?
子宮筋腫や子宮内膜症の既往がある場合、通常の告知が必要です。既往の内容・治療状況によっては、子宮に関わる疾病が一定期間保障除外(部位不担保)となる条件付き加入になることがあります。引受条件は保険会社によって異なるため、複数社に確認することをおすすめします。
乳がんの治療後に乳房再建術を受けた場合、保険から給付金は受け取れますか?
乳房再建術は、特定の術式については健康保険が適用されますが、すべての術式が対象とは限りません。民間の医療保険の場合、女性疾病特約やがん保険の特約で乳房再建術が給付対象として明記されている商品もあります。加入前に対象手術の範囲を各社に確認することをおすすめします。
女性医療保険はシングル(独身)でも必要ですか?
シングルの方こそ、入院・手術の際に頼れる家族のサポートが少ない分、経済的な備えが重要になるといえるでしょう。女性特有の病気による収入減に備えるためにも、女性医療保険への加入を検討されることをおすすめします。
女性医療保険に加入していますが、がん保険は別途必要ですか?
女性医療保険は女性特有のがんを含む入院・手術を手厚く保障しますが、がん診断一時金や通院治療への保障はがん保険の方が手厚いことが多いです。乳がん・子宮がんのリスクが気になる方は、女性医療保険とがん保険を組み合わせることも検討されるとよいでしょう。
女性医療保険の保険料は生命保険料控除の対象になりますか?
女性医療保険は「介護医療保険料控除」の対象となります。年間払込保険料が2万円超4万円以下の場合、支払保険料×1/2+1万円が控除額となります。年末調整や確定申告で申告することで、所得税・住民税の負担を軽減できるといえるでしょう。
妊婦でも加入できる保険はありますか?どんな保障が受けられますか?
妊娠中でも加入できる医療保険は存在します。ただし、妊娠週数の条件や、子宮・乳房に関わる保障に免責・不担保が設定されることが一般的です。異常分娩・帝王切開・切迫早産による入院などへの備えを検討している場合は、妊娠前の加入が最も選択肢が広いといえるでしょう。
40代・50代から女性医療保険に加入するのは遅いですか?
40代・50代からの加入でも遅くはありません。乳がんは40代後半〜50代前半の罹患率が高い傾向があるため、むしろこの世代こそ備えが重要です。ただし年齢が上がると保険料も高くなるため、保障内容と保険料のバランスを比較しながら選ぶことをおすすめします。


年齢からランキングをみる
- 記載している保険料および保障内容などは2026年9月1日現在のものです。
- 保険料算出条件・保険商品について詳しくは、商品名をクリックしてください。
- 更新のある特約の保険料は更新時の年齢・保険料率によって決まります。
- 調査目的:保険の人気調査(申込件数をもとに算出)実施者:Sasuke Financial Lab株式会社 調査実施期間:2026年7月1日〜31日
- 当サイトに掲載している各種保険ランキングは、当サイト経由での一定期間における実際の「申込件数」の集計データに基づき作成・表示しております。
- 商品改定やリニューアルの場合は前の商品の順位を引き継ぎます。
- 申込件数が同数の場合は、保険会社のページへ遷移されたお客様が多い商品を上位としております。
- お仕事の内容・健康状態・保険のご加入状況などによっては、ご契約をお引受けできない場合や保障内容を制限させていただく場合があります。
- 商品の概要を説明しています。保険商品の詳細は保険会社のウェブサイト、パンフレット、重要事項等説明書(契約概要・注意喚起情報)、ご契約のしおり・約款等を必ずご確認ください。また、表示された保険料は保険プランの一例です。前提条件(年齢や性別等)によって保険料は変わります。商品を選択される際には、保険料だけでなく、保障の内容等他の要素も含め総合的に比較・検討くださいますようお願いいたします。ご不明な点等がある場合には、当社までお問い合わせください。
- 「ネット申込」をクリックすると保険会社のページへ移動します。
- なお、専門家のコメントは当社からファイナンシャルプランナーに依頼し執筆いただいた原稿を、保険会社で了承のもと、当社で編集したものです。
- 口コミの内容は、ユーザーアンケートの回答内容に反しない範囲で、表現を整えた上で掲載しています。掲載しているユーザーの年齢はアンケート収集時の年齢であり、保険加入時の年齢ではありません。
- 「口コミ・評判」に掲載されている内容は、あくまでユーザー個人の主観的な感想や評価であり、保険商品の保障内容や保険料などを保証するものではありません。各ユーザーの前提条件(被保険者の年齢、性別、必要な保障条件など)によって、保障内容、保険料に対する評価も異なる可能性があるため、あくまでも参考情報としてご覧ください。
- 評点は、「総合満足度」、「加入手続きのスムーズさ」、「保険料の安さ」、「保障内容の充実度」、「顧客対応」、「保険金請求のスムーズさ」の各項目について、ユーザーが下記から選択したものを掲載しています。(いいと思う:5、少しいいと思う:4、普通:3、少しよくないと思う:2、よくないと思う:1)
- 「加入手続き」、「顧客対応」の評価には、ユーザーが保険商品を申し込んだ経路によっては、対象保険会社の商品を取り扱う保険代理店等に対する評価が含まれている可能性があります。
- 保険商品を選択する際には、商品の詳細を「パンフレット」、「契約概要」、「注意喚起情報」、「ご契約のしおり・約款」等にてご確認いただいた上で、保険料水準のみではなく、保障内容等も含め、総合的に比較・検討いただきますようお願いします。
- アンケート委託先のモニタ会員のうち、対象保険会社の対象の保険商品を契約された方に実施したアンケート調査であるため、コのほけん!経由で契約した方に限りません。
