


2026年9月版41歳女性女性医療保険おすすめ人気ランキング
多い順番にランキング形式でご紹介します。
ランキング
比較表40代女性が知っておくべき女性医療保険の基礎知識
更新日:2026年8月31日
医療保険を活用すると、病気やけがの治療費の負担が軽くなります。 なかでも女性医療保険は、女性特有の病気の治療費対策に有効です。 この記事では、40代女性を対象に医療保険選びのポイントを解説します。
40代女性に女性医療保険が必要な理由とは?
一般的な医療保険は、入院や手術をすると給付金を受け取れます。
女性医療保険も基本は同じですが、女性特有の病気の治療では、給付金が上乗せされるなどの特徴があります。
この章ではリスク回避の視点から、40代女性にとって女性医療保険の必要性が高い理由を解説します。
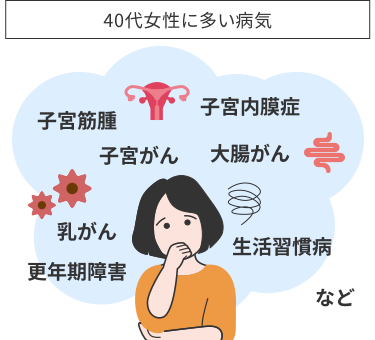
40代で発症リスクが高まる病気がある
40代は、生活習慣病や加齢に伴う病気にかかりやすくなり始める年齢であり、更年期障害の症状が出始める人もいます。
厚生労働省が2023年に行った患者調査では、女性のうち入院や通院した人の年齢別のグラフは次のとおりです。
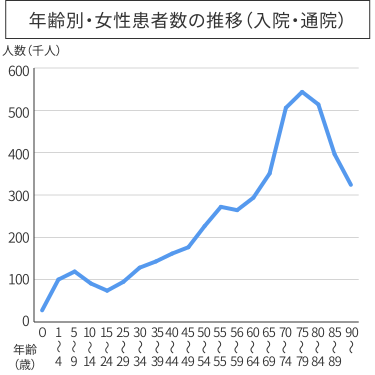
※出典:厚生労働省「令和5年患者調査」を基に筆者作成
上のグラフを見ると、10代から70代まで年齢が上がるに従い、患者数が増加傾向にあるのがわかります。
また、同調査において、40代の女性は次のような病気が多い傾向にありました。
分類 | 例 |
|---|---|
生活習慣病 | 高血圧症、歯周病、腫瘍 |
加齢に伴う病気 | 目の病気、骨格系の病気 |
女性特有の病気 | 乳房及び女性生殖器の疾患 |
※出典:厚生労働省「令和5年患者調査」
40代女性は、一般的な病気に加えて女性特有の病気の発症も多いことがわかります。
また、下のグラフは厚生労働省の「全国がん登録 罹患数・率 報告」内で発表されている、女性の年齢階層別のがんの罹患率(上位5部位)です。
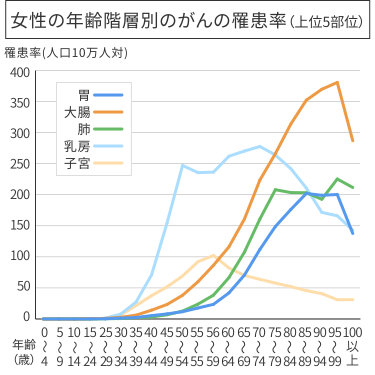
※出典:厚生労働省「令和5年 全国がん登録 罹患数・率 報告」を基に作成
このグラフを見ると、40代の女性は乳がんの罹患率が突出しており、子宮がんや大腸がんの罹患率も増加傾向にあることがわかります。
このように、40代は女性特有の部位のがんが罹患率の上位にあります。
治療費の負担が不安な方は、女性医療保険で治療費に備えるのも一つの方法です。
公的医療保険や高額療養費制度ではカバーできない費用がある
日本では公的医療保険のおかげで、個人の医療費負担は1割から3割に抑えられています。
さらに、1カ月の治療費が一定以上の場合は、高額療養費制度により払い戻されます。
1カ月(1日から末日まで)にかかった医療費が収入や年齢に応じた限度額を超えた場合に、超過分の払い戻しを受けられる制度。
高額療養費制度は、毎月1日から月末までの医療費を基準に判定するため、月をまたいで治療を受けると自己負担額が大きくなることもあります。
ただし、これらの制度は公的医療保険で認められている診療が対象です。
治療に伴う出費でも、次のようなものは対象外です。
公的医療保険の対象にならない費用の例
- 先進医療の治療費
- 差額ベッド代
- 入院中の日用品の購入費
- 家族がお見舞いに来る際の交通費 など
なお、民間の医療保険の給付金は用途が自由なため、これらの費用の支払いにも充てられます。
更年期や婦人科系のトラブルに備える必要がある
上で見たように、40代の女性は乳がんや子宮がんの罹患率が高まります。
女性医療保険の中には、がんの治療費だけでなく、乳房再建手術を保障するものもあります。
このような保障があれば、再建手術費の負担が軽くなり、乳がん治療に向き合いやすくなる可能性があります。
一方で、40代で出産を希望する人もいます。
出産は年齢が上がると母体へのリスクが高くなり、帝王切開になる場合や合併症を起こす場合があるといわれています。
こうした出産時のトラブルによる治療費は、公的医療保険や女性医療保険で備えられます。
40代女性に合った女性医療保険とは?
保険を検討するときには、必要な保障が得られるか確認することが大切です。
40代女性の特徴と照らし合わせ、どのような保障があると安心か確認してみましょう。
女性特有の病気に備えることができるか
40代の女性は更年期障害や乳がん・子宮がんなど、女性特有の病気が増える年代です。
給付金の対象になる治療法は保険商品によって異なりますので、どのような治療法で給付金を受け取れるか確認しておきましょう。
また、保険の加入前後の年齢で発症しやすい病気に対応しているかを確認することも大切です。
なお、女性医療保険で保障される病気の例を挙げると、次のようになります。
■ 女性医療保険で保障される病気の例
種類 | 病気の例 |
|---|---|
女性特有の病気 | 乳房・子宮などの腫瘍 |
がん | 乳がん・子宮がん |
出産 | 帝王切開、子宮外妊娠 |
女性に多い病気 | 甲状腺腫 |
入院・手術給付金をどの程度上乗せできるか
入院日数に応じて受け取れる入院給付金は、一般的な医療保険の保障に、女性特有の病気に対する保障を上乗せするタイプが主流です。
そのため、一般的な医療保険の給付金に、女性特有の病気の治療でどの程度上乗せしたいかを基準に検討します。
例えば、「一般的な病気で入院する場合は大部屋でもいいけれど、女性に特化した病気の場合は個室に入院したい」という方もいるでしょう。
このようなケースでは、一般的な医療保険で入院給付金を平均的な5,000円から1万円程度に設定しているだけでは、個室の差額ベッド代などを十分にカバーできない可能性があります。
入院時に個室や2〜4人部屋に自ら希望して入室した場合に発生する費用のこと。
そのため、女性医療保険では差額ベッド代を踏まえ、入院給付金を7,000円から1万円程度上乗せして受け取れるようにするとよいでしょう。
なお、入院給付金の支払い日数は、30日・60日・120日から選択できる保険が一般的です。
生命保険文化センターの調査では、入院日数の平均は16日で、調査対象の約90%は入院日数が30日以下でした。
余裕をもって契約したい人は60日、保険料を抑えたい人は30日とするなど、保険料と安心感のバランスを取るのがポイントです。
また、手術給付金は、手術を受けると一定額の給付金を受け取れます。
保険商品によって女性に特化した病気で給付金が上乗せされるものや、上乗せなしのものがあります。
女性に特化した治療に保障を厚くしたい場合は、上乗せできるものを選ぶと安心です。
なお、上乗せが不要であれば、上乗せがないものを選ぶと保険料を抑えることができます。
※参考:生命保険文化センター「2024年度 生命保険に関する全国実態調査」・「2025年度 生活保障に関する調査」
特約は何を選ぶか
特約は、中心となる契約に付帯する保障です。
医療保険には先進医療特約や通院特約、入院一時金特約などがあります。
治療の選択肢を広げたい方は、この中で「先進医療特約」を検討するとよいでしょう。
先進医療とは、公的医療保険の対象とするかどうかを国が評価している治療法であり、自由診療のため技術料は全額自己負担です。
ただし、先進医療特約を付帯すれば給付金を受け取れて、治療費の補填に充てられます。
また、通院費の負担が心配な方は「通院特約」を検討するとよいでしょう。
退院後の通院費にかかる費用が保障されるため、交通費などに利用できます。
ただし、特約を付帯すればするだけ保険料が高くなりますので、払い込める保険料とのバランスも重要です。
【ライフスタイル別】40代女性におすすめの女性医療保険の選び方は?
同じ40代でもライフスタイルが違うと、必要な保障は異なります。
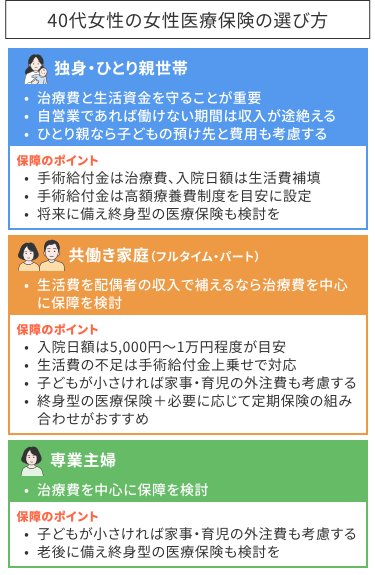
女性医療保険を選ぶときは、病気の治療費と治療期間の生活資金の保障を得られるか検討します。
ライフスタイル別に選び方のポイントを解説します。
独身・ひとり親やシングルマザーの方におすすめの選び方
独身やひとり親世帯の方は、治療費と生活資金を守ることが大切です。
自営業の場合は働けない期間は収入が途絶えてしまいます。
また、シングルマザーの方であれば、ご本人が入院したときの子どもの預け先や費用の検討も必要です。
治療費と生活資金を医療保険でまかなうのであれば、手術給付金を治療費、入院日額を生活費の補填に使う方法もあります。
手術給付金は高額療養費制度の自己負担上限額に合わせ、入院日額は入院費用より少し多めに設定しておけば、入院費用や入院時の生活費のために取り崩す預貯金を抑えられます。
なお、高齢になったときの治療費や保険料の負担軽減を考慮すると、終身型の医療保険を利用するのも効果的です。
ただし、保険料の払込期間によっては、保険料負担が大きくなる可能性があります。
払い込む保険料が生活費の負担にならないようにすることも大切です。
共働き家庭でフルタイム・パート勤務の方におすすめの選び方
共働きやパート勤務の方は、治療中の生活費を配偶者の収入でまかなえるのであれば、ご自身の治療費を中心に保障額を検討します。
入院日額は、平均的な金額の5,000円から1万円程度を検討するとよいでしょう。
もし、配偶者の収入だけでは治療中の生活資金が不足する場合は、手術給付金を併用するなどの対策を検討します。
また、子どもが小さい場合など、治療中の家事外注を検討している場合は、その費用も考慮しておくと安心です。
なお、子どもの成長に従って必要な保障は変わるため、子育て中は保険の見直しがしやすいことも大切です。
そのため、最低限の保障を終身型の医療保険で準備し、必要に応じて定期保険を追加していくと管理がしやすくなります。
専業主婦の方におすすめの選び方
専業主婦の場合は、配偶者の収入で生活ができるため、ご自身の治療費の保障を中心に検討します。
ただし、子どもが小さい場合など、家事や育児の外注をする可能性があれば、これらの費用も検討しておくと安心です。
なお、配偶者が退職すると一般的に収入が減ります。
高齢になったときも保障が必要であれば、終身型の医療保険を選択するとよいでしょう。
配偶者の退職前に保険料を払い込めば、退職後の出費を抑えつつ一生涯の保障を得られます。
まとめ
女性医療保険は、女性に特化した病気の治療費のサポートを強化した保険です。
一般的な医療保険と比べると、女性特有の病気で入院や手術をした場合、給付金が増額されます。
40代の女性は更年期のトラブルや乳がんの罹患率の高さなど、女性に特化した病気のリスクが高まります。
安心して治療を受けるには、治療費や治療中の生活費の準備が大切です。
預貯金や女性医療保険など、ご自身に合った方法を検討するとよいでしょう。
執筆者

黒川 一美
所有資格
- 日本FP協会 AFP認定者
- 2級ファイナンシャル・プランニング技能士
- 日本ファクトチェック協会 JFCファクトチェッカー認定
- ファイナンシャル・ウェルビーイング検定 認定
専門分野・得意分野
女性医療保険を動画で解説
こちらの動画でも女性医療保険についてわかりやすく解説をしています。「女性医療保険の保障内容」「女性医療保険の選び方」などについてもファイナンシャルプランナーが解説しているので、ぜひこちらもご参考にしてみてください。
女性医療保険をテーマにしたコラムの一覧です。『女性医療保険とは?』『女性医療保険の必要性は?』などの話から基礎知識の解説など、役立つトピックスを掲載しています。


女性医療保険ご相談者様の口コミ・評判


- 「ご相談者様の口コミ・評判」は、主観的なご意見・ご感想であり、価値を客観的に評価するものではありません。あくまでも一つの参考としてご活用ください。
- ご相談者様からいただいた口コミ・評判の中から当社で抽出・編集して掲載しています。
- 回答日時が新しい順に掲載しています。
- 実施期間 : 2026年3月18日〜2026年6月23日
- 対象者 : コのほけん!保険相談サービスをご利用いただいたお客様
女性医療保険でよくある質問
 女性医療保険とは何ですか?通常の医療保険と何が違うのでしょうか?


女性医療保険とは、乳がん・子宮がん・子宮筋腫・子宮内膜症といった女性特有の病気に対して、通常の医療保険の入院給付金に上乗せして給付金が受け取れる保険です。女性特有のリスクに手厚く備えたい方に向いているといえるでしょう。
女性医療保険に加入すべきタイミングはいつがいいですか?
乳がんや子宮がんの罹患率は30代後半から上昇し始めるため、できるだけ若いうちに加入するのがおすすめです。年齢が上がるほど保険料も高くなるため、30代での加入が保険料と保障のバランスが取りやすい傾向にあります。
女性医療保険で保障される女性特有の病気にはどのようなものがありますか?
保険会社によって異なりますが、主に乳がん・子宮頸がん・子宮体がん・卵巣がん・子宮筋腫・子宮内膜症・卵巣嚢腫・異常分娩(帝王切開含む)などが対象となることが多いです。加入前に各社の対象疾病リストをご確認ください。
妊娠中でも女性医療保険に加入できますか?
妊娠中でも加入できる保険はありますが、妊娠週数によっては加入を断られたり、妊娠・出産に関わる保障が一定期間除外(特定部位不担保)となる条件付き加入になる場合があります。妊娠前に加入しておくのが最も安心といえるでしょう。
帝王切開で出産した場合、女性医療保険から給付金は受け取れますか?
帝王切開は通常の医療保険でも手術給付金の対象となります。女性疾病特約を付加している場合は、さらに上乗せ給付金が受け取れることもあります。ただし、加入前に帝王切開歴がある場合は、一定期間妊娠・出産関連の保障が除外されることがあるためご注意ください。
過去に帝王切開で出産しましたが、女性医療保険に加入できますか?
過去に帝王切開の経験がある場合でも、多くの保険会社で加入は可能です。ただし、一定期間は妊娠・出産に関わる保障が除外される条件付き加入となる場合があります。各社の引受条件は異なるため、複数の保険を比較することをおすすめします。
女性医療保険は掛け捨て型と貯蓄型どちらを選ぶべきですか?
掛け捨て型は保険料が割安で保障を手厚くしやすく、貯蓄型は解約返戻金や生存給付金があるためお金を貯めながら備えられます。保険料の負担を抑えたい方には掛け捨て終身型が、貯蓄も兼ねたい方には貯蓄型が向いているといえるでしょう。
女性医療保険の保険料の相場はどのくらいですか?
掛け捨て型の場合、30代女性で月額2,000円〜5,000円前後が一般的な相場です。加入年齢・保障内容・入院給付金の日額・特約の有無によって保険料は大きく異なります。複数の保険会社のプランを比較して、自分に合ったものを選ぶことが大切です。
女性医療保険と通常の医療保険、どちらに加入すればよいですか?
女性特有の病気(乳がん・子宮がんなど)への不安が強い方や、妊娠・出産を予定している方には女性医療保険が向いているといえるでしょう。保険料の差額と保障内容を比較したうえで、自分のライフプランに合った保険を選ぶことが重要です。
女性医療保険を比較するとき、どのポイントを見ればよいですか?
主に「女性疾病特約の対象疾病の範囲」「入院給付金の上乗せ額」「保険料」「終身型か定期型か」「先進医療特約の有無」「不妊治療の保障の有無」の6点を比較するとよいでしょう。自分が特に心配な病気・ライフイベントに合わせて優先順位を決めることが大切です。
不妊治療は医療保険の保障対象になりますか?
2022年4月より、人工授精・体外受精・顕微授精などの不妊治療が公的健康保険の適用対象となりました。民間の医療保険では、商品によって不妊治療に対する給付金が受け取れるものがあります。ただし加入後に免責期間が設けられている場合もあるため、事前に保障内容を確認しましょう。
不妊治療の公的保険適用には年齢制限がありますか?
生殖補助医療(体外受精・顕微授精など)の公的健康保険適用には、治療開始時に女性の年齢が43歳未満であることが条件となっています。回数制限もあり、40歳未満は1子につき通算6回まで、40〜43歳未満は通算3回までとなっています。なお出産によって回数はリセットされます。
不妊治療に備えるために医療保険に加入するとき、注意点はありますか?
不妊治療の保障が開始されるまでに免責期間(例:加入から2年間は不妊治療が対象外)が設けられている商品もあります。不妊治療に備えたい場合は、妊活を開始する前に加入しておくことが重要です。また先進医療を保障する特約があるかどうかも確認するとよいでしょう。
子宮筋腫や子宮内膜症と診断されましたが、女性医療保険に加入できますか?
子宮筋腫や子宮内膜症の既往がある場合、通常の告知が必要です。既往の内容・治療状況によっては、子宮に関わる疾病が一定期間保障除外(部位不担保)となる条件付き加入になることがあります。引受条件は保険会社によって異なるため、複数社に確認することをおすすめします。
乳がんの治療後に乳房再建術を受けた場合、保険から給付金は受け取れますか?
乳房再建術は、特定の術式については健康保険が適用されますが、すべての術式が対象とは限りません。民間の医療保険の場合、女性疾病特約やがん保険の特約で乳房再建術が給付対象として明記されている商品もあります。加入前に対象手術の範囲を各社に確認することをおすすめします。
女性医療保険はシングル(独身)でも必要ですか?
シングルの方こそ、入院・手術の際に頼れる家族のサポートが少ない分、経済的な備えが重要になるといえるでしょう。女性特有の病気による収入減に備えるためにも、女性医療保険への加入を検討されることをおすすめします。
女性医療保険に加入していますが、がん保険は別途必要ですか?
女性医療保険は女性特有のがんを含む入院・手術を手厚く保障しますが、がん診断一時金や通院治療への保障はがん保険の方が手厚いことが多いです。乳がん・子宮がんのリスクが気になる方は、女性医療保険とがん保険を組み合わせることも検討されるとよいでしょう。
女性医療保険の保険料は生命保険料控除の対象になりますか?
女性医療保険は「介護医療保険料控除」の対象となります。年間払込保険料が2万円超4万円以下の場合、支払保険料×1/2+1万円が控除額となります。年末調整や確定申告で申告することで、所得税・住民税の負担を軽減できるといえるでしょう。
妊婦でも加入できる保険はありますか?どんな保障が受けられますか?
妊娠中でも加入できる医療保険は存在します。ただし、妊娠週数の条件や、子宮・乳房に関わる保障に免責・不担保が設定されることが一般的です。異常分娩・帝王切開・切迫早産による入院などへの備えを検討している場合は、妊娠前の加入が最も選択肢が広いといえるでしょう。
40代・50代から女性医療保険に加入するのは遅いですか?
40代・50代からの加入でも遅くはありません。乳がんは40代後半〜50代前半の罹患率が高い傾向があるため、むしろこの世代こそ備えが重要です。ただし年齢が上がると保険料も高くなるため、保障内容と保険料のバランスを比較しながら選ぶことをおすすめします。


年齢からランキングをみる
- 記載している保険料および保障内容などは2026年9月1日現在のものです。
- 保険料算出条件・保険商品について詳しくは、商品名をクリックしてください。
- 更新のある特約の保険料は更新時の年齢・保険料率によって決まります。
- 調査目的:保険の人気調査(申込件数をもとに算出)実施者:Sasuke Financial Lab株式会社 調査実施期間:2026年7月1日〜31日
- 当サイトに掲載している各種保険ランキングは、当サイト経由での一定期間における実際の「申込件数」の集計データに基づき作成・表示しております。
- 商品改定やリニューアルの場合は前の商品の順位を引き継ぎます。
- 申込件数が同数の場合は、保険会社のページへ遷移されたお客様が多い商品を上位としております。
- お仕事の内容・健康状態・保険のご加入状況などによっては、ご契約をお引受けできない場合や保障内容を制限させていただく場合があります。
- 商品の概要を説明しています。保険商品の詳細は保険会社のウェブサイト、パンフレット、重要事項等説明書(契約概要・注意喚起情報)、ご契約のしおり・約款等を必ずご確認ください。また、表示された保険料は保険プランの一例です。前提条件(年齢や性別等)によって保険料は変わります。商品を選択される際には、保険料だけでなく、保障の内容等他の要素も含め総合的に比較・検討くださいますようお願いいたします。ご不明な点等がある場合には、当社までお問い合わせください。
- 「ネット申込」をクリックすると保険会社のページへ移動します。
- なお、専門家のコメントは当社からファイナンシャルプランナーに依頼し執筆いただいた原稿を、保険会社で了承のもと、当社で編集したものです。
- 口コミの内容は、ユーザーアンケートの回答内容に反しない範囲で、表現を整えた上で掲載しています。掲載しているユーザーの年齢はアンケート収集時の年齢であり、保険加入時の年齢ではありません。
- 「口コミ・評判」に掲載されている内容は、あくまでユーザー個人の主観的な感想や評価であり、保険商品の保障内容や保険料などを保証するものではありません。各ユーザーの前提条件(被保険者の年齢、性別、必要な保障条件など)によって、保障内容、保険料に対する評価も異なる可能性があるため、あくまでも参考情報としてご覧ください。
- 評点は、「総合満足度」、「加入手続きのスムーズさ」、「保険料の安さ」、「保障内容の充実度」、「顧客対応」、「保険金請求のスムーズさ」の各項目について、ユーザーが下記から選択したものを掲載しています。(いいと思う:5、少しいいと思う:4、普通:3、少しよくないと思う:2、よくないと思う:1)
- 「加入手続き」、「顧客対応」の評価には、ユーザーが保険商品を申し込んだ経路によっては、対象保険会社の商品を取り扱う保険代理店等に対する評価が含まれている可能性があります。
- 保険商品を選択する際には、商品の詳細を「パンフレット」、「契約概要」、「注意喚起情報」、「ご契約のしおり・約款」等にてご確認いただいた上で、保険料水準のみではなく、保障内容等も含め、総合的に比較・検討いただきますようお願いします。
- アンケート委託先のモニタ会員のうち、対象保険会社の対象の保険商品を契約された方に実施したアンケート調査であるため、コのほけん!経由で契約した方に限りません。
